Agosto llega puntual. Llegan también las facturas. Y, para un número creciente de familias malagueñas, llega también una cuota mensual al banco. Financiar las vacaciones -ese gasto previsible que muchos hogares siguen tratando como si fuera inesperado- se ha convertido en una práctica cada vez más extendida en España y Málaga no es ajena a ello.
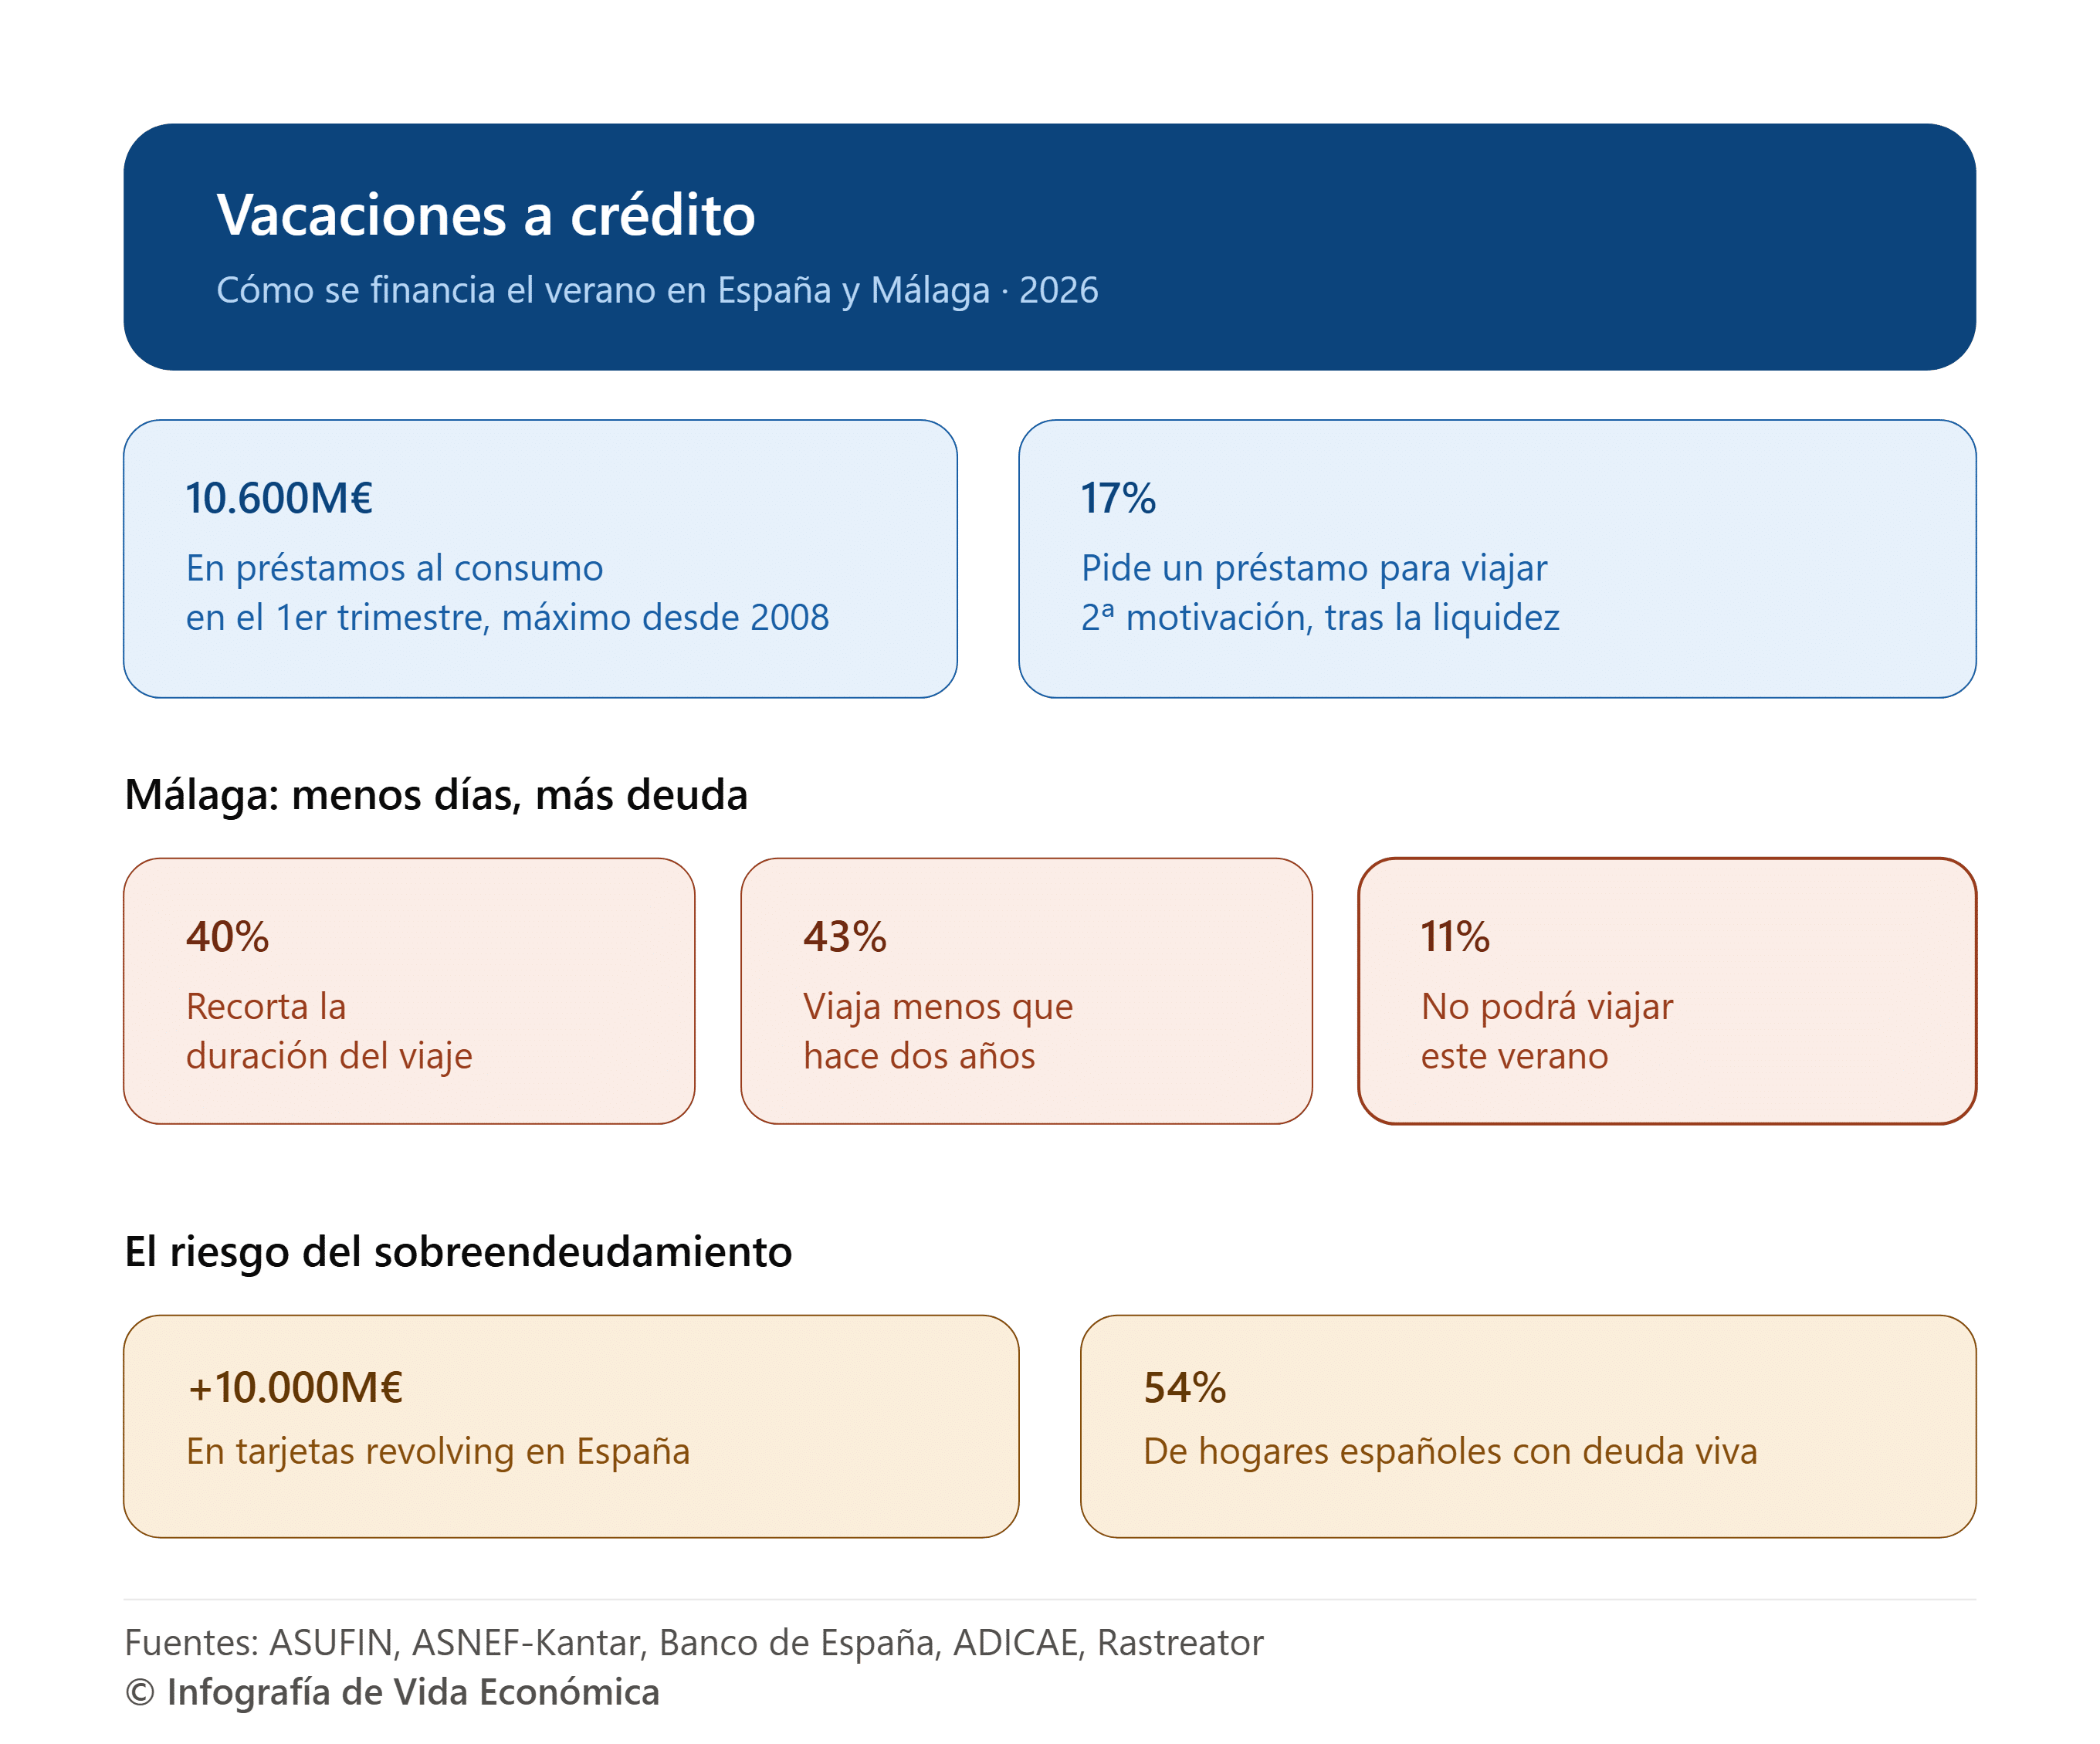
El VIII Barómetro de Préstamos al Consumo de ASUFIN, publicado en julio de 2026, revela que el 17% de quienes solicitan crédito al consumo en nuestro país lo hacen para sufragar viajes y vacaciones, consolidando esta motivación como la segunda más frecuente. El dato no es solo estadística: es el retrato de una economía doméstica que se estira, que quiere viajar, y que, cuando no puede, pide prestado.
Las cifras que maneja el sector financiero son claras. España afronta la temporada estival con el crédito al consumo en niveles elevados. En el primer trimestre del año, las entidades financieras concedieron más de 10.600 millones de euros en nuevos créditos al consumo, la cifra más alta registrada para un primer trimestre desde 2008 (datos del Banco de España).
Otro informe, en este caso de Kantar para ASNEF (Asociación Nacional de Establecimientos Financieros de Crédito), va en esa misma dirección: el 36% de los usuarios solicitó financiación pensando en las vacaciones, por encima de la Navidad (35%) y el Black Friday (22%). «Desde la pandemia se ha consolidado la financiación de viajes», afirman desde la asociación a Vida Económica.
Las vacaciones son ya la cuarta categoría más financiada según datos de ASNEF: «Desde la pandemia se ha consolidado la financiación de viajes»
De hecho, las escapadas ya son la cuarta categoría más financiada (18%), solo por detrás de electrodomésticos, electrónica y automóviles. Y esto en un momento en que los tipos de interés siguen creciendo y ni eso achanta a los consumidores: los encuestados por ASUFIN mostraron la intención de pedir un préstamo en el 35,90% de los los casos, un máximo histórico.
Málaga: menos días, más deuda
La provincia de Málaga, como se ha apuntado anteriormente, no escapa a esta dinámica. La combina, de hecho, con una presión añadida: el coste de vida en la región se ha encarecido de forma estructural en los últimos años, con alquileres disparados, servicios turísticos más caros y un poder adquisitivo que no siempre acompaña a la imagen de prosperidad que proyecta la provincia.
Un estudio de Rastreator sobre hábitos y expectativas vacacionales retrata con nitidez el estado de la economía familiar en Málaga: el 40% de los residentes ha reducido la duración de sus vacaciones para poder asumir el coste del viaje. El 43% reconoce que viaja menos que hace dos años, como consecuencia directa del encarecimiento general de la vida. Y un 11% directamente no podrá viajar este verano.
Málaga reajusta su forma de vacacionar: el 40% ha reducido la duración de los viajes y el 43% refiere que viaja menos que hace dos años.
Pese al ajuste, quienes sí viajan no escatiman del todo. El 38% de los malagueños prevé gastar entre 1.000 y 2.000 euros durante sus vacaciones estivales. El 63% optará por destinos nacionales, con la propia Costa del Sol y la Costa de la Luz como opciones destacadas para el 26% de los viajeros españoles.
El retrato es el de una ciudadanía que no quiere renunciar al descanso pero que, para no hacerlo, necesita recortar días, ajustar presupuesto y, en un número creciente de casos, recurrir a la financiación. El gasto medio previsto por los viajeros españoles asciende este año a 1.481 euros, un 5% más que en 2025, con el alojamiento (+6%) y el transporte (+12%) como principales impulsores del encarecimiento.
La banca malagueña responde: Unicaja se posiciona
Ante esta demanda creciente, las entidades financieras no han permanecido al margen. Han actuado. La respuesta más significativa para la provincia es la de Unicaja, entidad con raíces malagueñas y una de las referencias bancarias de Andalucía.
La compañía lanzó en junio de 2026 una campaña específica de préstamos preconcedidos al consumo orientada a gastos estivales -ocio, viajes, vacaciones-, con una reducción del tipo de interés respecto a sus condiciones habituales y la eliminación de las comisiones por amortización anticipada. “El importe medio que maneja la entidad para este tipo de financiación se sitúa en 12.000 euros, disponible tanto en oficinas como en canales digitales”, explican desde Unicaja a Vida Económica.
«Este tipo de campañas suele despertar un notable interés entre los clientes, al ofrecer condiciones especialmente atractivas para financiar proyectos personales y gastos de consumo en momentos en los que las familias tienen que afrontar gastos extraordinarios», añaden al respecto.
“El importe medio que maneja la entidad para este tipo de financiación se sitúa en 12.000 euros, disponible tanto en oficinas como en canales digitales”, explican desde Unicaja.
No es la primera vez. Unicaja viene desarrollando acciones similares en los picos estacionales -verano y Black Friday- como parte consolidada de su estrategia de financiación al consumo.
A nivel nacional, CaixaBank ilustra cómo la banca ha segmentado esta demanda según el perfil del cliente. Y es que la compañía opera con tres productos distintos para financiar viajes. Para el público general que adquiere viaje dentro de su catálogo Facilitea Viajes (a través de la agencia B Travel), ofrece financiación al 0% TAE hasta 20 meses. Para quien quiera elegir destino libremente, dispone de un Préstamo Viajes de hasta 30.000 euros con un plazo de hasta 72 meses y una TAE del 12,57% sin comisión de apertura. Y para el segmento sénior, su programa Generación+ combina catálogo propio (balnearios, cruceros, circuitos) con financiación de nuevo al 0% TAE hasta 20 meses.
El contraste entre el 0% y el 12,57% es revelador: quien acepta el viaje del catálogo del banco accede al crédito sin coste; quien elige su destino libremente, paga el precio del mercado.
Revolving y sobreendeudamiento
Junto al crédito convencional, existe una segunda vía de financiación vacacional más opaca y considerablemente más costosa: las tarjetas de crédito de pago aplazado y, especialmente, las denominadas revolving. Es aquí donde las asociaciones de usuarios encienden las alertas.
ADICAE (Asociación de Usuarios de Bancos, Cajas y Seguros) recuerda que entre julio y agosto de 2025, los consumidores españoles contrataron 7.436 millones de euros en créditos al consumo -un incremento del 121% respecto a hace una década, cuando la cifra era de 3.356 millones-. Paralelamente, se estiman más de 10.000 millones de euros acumulados en tarjetas revolving en España, un producto que puede aplicar TAEs superiores al 20%.
«La financiación de las vacaciones mediante estas fórmulas de crédito esconde la trampa del sobreendeudamiento», advierte Manuel Pardos, presidente de ADICAE (Asociación de Usuarios de Bancos, Cajas y Seguros) a Vida Económica. «Muchas familias regresan de las vacaciones y se encuentran pagando esos viajes durante todo el invierno con intereses altísimos, comisiones ocultas y cláusulas abusivas que tensionan sus economías. Es un compromiso económico que se alarga en el tiempo e impide hacer frente a gastos imprevistos o, incluso, ahorrar”, añade al respecto.
«La financiación de las vacaciones mediante estas fórmulas de crédito esconde la trampa del sobreendeudamiento», denuncian desde ADICAE.
Los datos macroeconómicos dan contexto a esa advertencia. El 54% de los hogares españoles tiene deuda viva, con una ratio de endeudamiento equivalente al 68% de su renta bruta disponible, según el Informe de Estabilidad Financiera del Banco de España. El crédito al consumo roza ya los 120.000 millones de euros en el conjunto del país, su nivel máximo histórico.
La buena noticia es que la morosidad permanece contenida. Según datos del Banco de España citados por ASNEF, la tasa de morosidad de los establecimientos financieros de crédito bajó al 5,28% en mayo de 2026, frente al 6,03% de un año antes. Pero el encarecimiento del crédito -los tipos de los préstamos al consumo han repuntado hasta el 10,06% de TAE media en plazos de uno a cinco años, frente al 6,93% de la media europea- aconseja vigilar de cerca esa morosidad en los próximos trimestres.
El crédito vacacional ha llegado para quedarse
La financiación de vacaciones no es una anomalía pasajera. Es el resultado de tres fuerzas convergentes que no tienen visos de revertirse en el corto plazo: el aumento estructural del coste de viajar, la erosión del poder adquisitivo de los hogares y la normalización cultural del crédito al consumo como herramienta financiera cotidiana.
En Málaga, una provincia donde el precio del alojamiento, la presión del turismo de masas y el encarecimiento del mercado inmobiliario han reducido el margen de ahorro de muchas familias, ese fenómeno podría haber llegado para quedarse. El 40% que recorta vacaciones y el 11% que directamente no viajará este verano son el reverso de una misma moneda: la de una ciudadanía que quiere descansar y que cada vez tiene menos alternativas para hacerlo sin endeudarse.
La propia Unicaja, conocedora del comportamiento de su clientela malagueña, lo anticipa con cautela: «Las necesidades de financiación de las familias evolucionan en función del contexto económico y de los hábitos de consumo. Prevemos que los clientes seguirán valorando soluciones de financiación ágiles y personalizadas, siempre desde una perspectiva de financiación responsable y adaptada a su capacidad de pago.»
Unicaja ha tratado de dar respuesta a las demandas del cliente: «Las necesidades de financiación de las familias evolucionan en función del contexto económico y de los hábitos de consumo».
Agosto llega puntual. Las vacaciones, para muchos, también. Pero el precio de descansar -a crédito, a plazos, con intereses- se paga durante meses. El reto para las familias malagueñas es que ese precio no termine siendo más caro que el propio viaje.